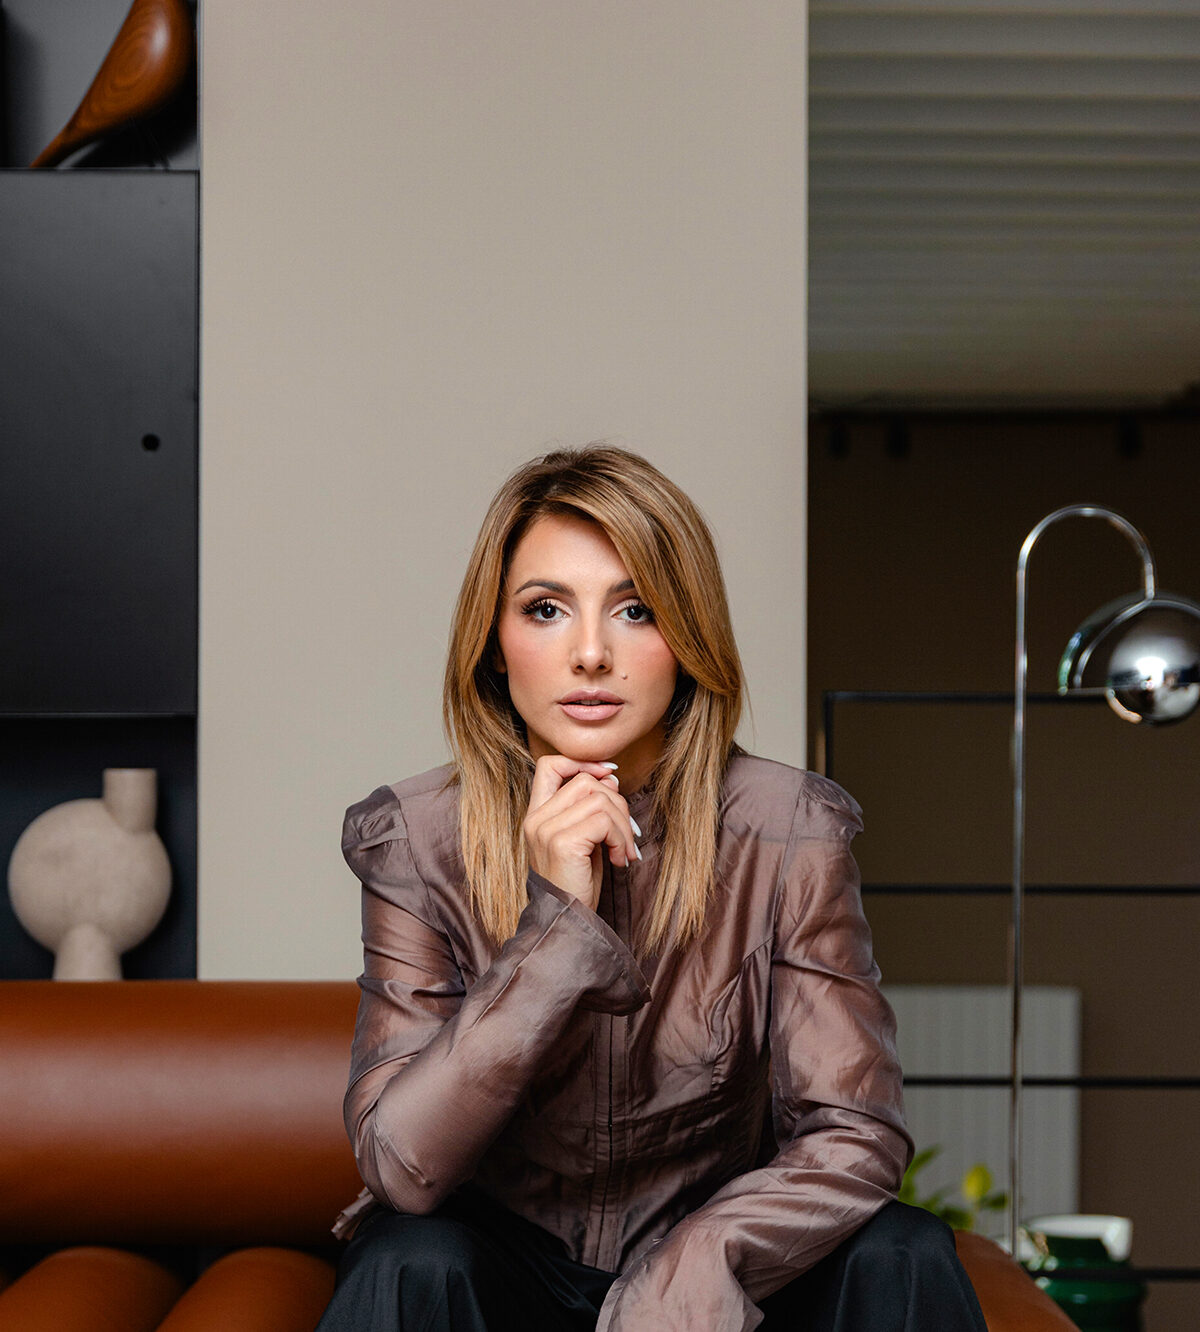

Za Elle smo razgovarali o novcu, neovisnosti i ambiciji, o karijeri u financijskoj industriji, kao i o tome zašto je za žene važno znati koliko imaju, koliko vrijede i što im vlastiti novac omogućuje.
Ako ste zaposleni, 5 posto vaše bruto plaće svakog mjeseca odlazi u drugi mirovinski stup. Novac je vaš i račun glasi na vaše ime, ali velika je šansa da fond niste sami odabrali. Više od 95 posto novih članova ne bira fond, nego ih rasporedi REGOS. PBZ Croatia osiguranje upravlja mirovinskom štednjom više od 550.000 ljudi, među kojima je gotovo 245.000 žena. To je više od petine svih članova drugog stupa u Hrvatskoj, a imovina njegovih fondova u kolovozu ove godine prešla je šest milijardi eura.
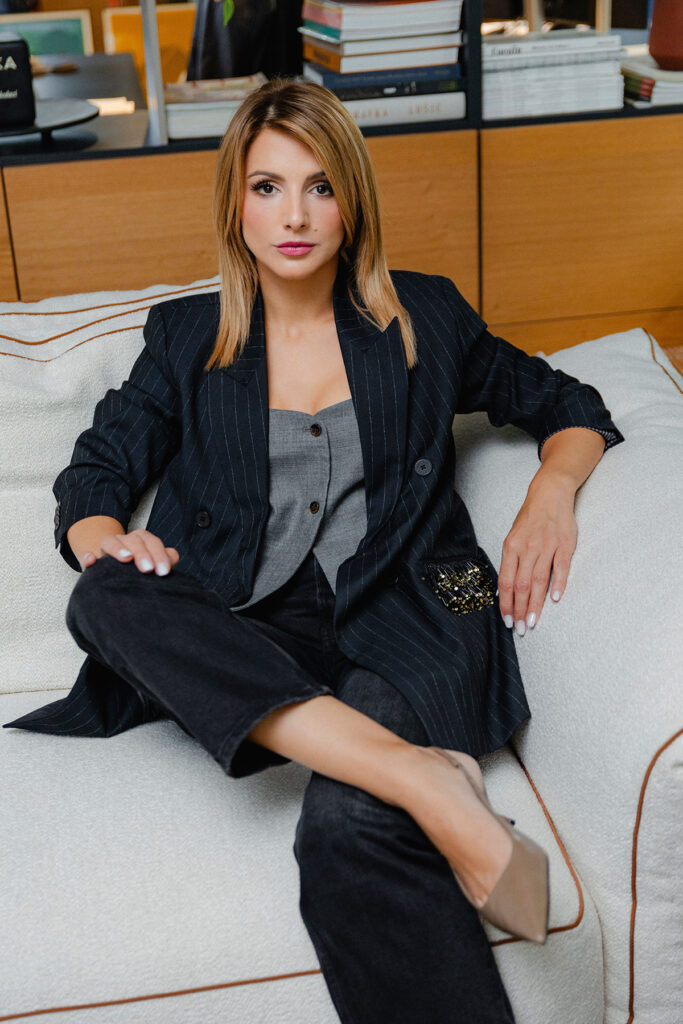
Rosa Marić diplomirala je financijsku i poslovnu matematiku na zagrebačkom PMF-u i iste, 2007. godine došla u PBZ Croatia osiguranje kao investicijska analitičarka. Bio joj je to prvi posao i cijelu je karijeru provela u istom društvu. Od 2014. upravljala je fondovima, 2017. preuzela je vođenje Odjela upravljanja imovinom, a u studenome 2025. postala je predsjednica Uprave. S njom smo željeli razgovarati i zbog nekoliko brojki koje mnogo govore o položaju žena. U posljednjem istraživanju financijske pismenosti HNB-a i HANFA-e žene su po financijskom ponašanju ostvarile 4,9 od devet bodova, muškarci 4,5. Razlika u plaćama u Hrvatskoj između muškaraca i žena iznosi 5,3 posto, a prosječna mirovina žene ipak je 19,3 posto niža od mirovine muškarca. Razlika se skuplja godinama, kroz rodiljne dopuste, skraćeno radno vrijeme i razdoblja u kojima žene preuzimaju brigu za djecu, roditelje ili druge članove obitelji. No novac nije samo pitanje onoga što ćemo jednog dana imati. Vlastiti novac određuje i koliko izbora imamo danas, možemo li otići s posla koji više ne želimo, izaći iz odnosa u kojem ne želimo ostati, uzeti predah, školovati se, promijeniti karijeru ili jednostavno raspolagati vlastitim vremenom.
Ovim intervjuom Elle otvara projekt “VRIJEDIM“, godišnju platformu o financijskoj pismenosti i financijskoj neovisnosti žena koju organiziramo u partnerstvu s PBZ Croatia osiguranjem.
Na čelu ste društva čijim fondovima mirovinu povjerava više od pola milijuna ljudi. Kada pogledate put od svog prvog dana u ovoj kući 2007. do mjesta na kojem ste danas, što vam se čini presudnim za tu karijeru?
Mislim da je presudno bilo to što ovaj posao poznajem iznutra, od prve razine. Došla sam ravno s fakulteta, kao analitičarka. Pratila sam tržišta, radila procjene vrijednosti kompanija i razvijala kvantitativne modele ulaganja, zatim upravljala fondovima i vodila tim upravljanja imovinom. Velik dio odluka koje danas potpisujem nekad sam i sama pripremala. To mi daje sigurnost, a ljudima s kojima radim govori da razumijem što od njih tražim. I nikada nisam prestala učiti. Položila sam CFA, završila specijalistički studij, redovito pratim regulatorne promjene te uvodim nove klase imovine. U ovom poslu ne možete stati. Gotovo 20 godina u jednom društvu zvuči puno i nikada nisam mislila da ću se toliko zadržati.
Fondovi kojima PBZ Croatia osiguranje upravlja među najvećim su institucionalnim ulagateljima u Hrvatskoj i regiji, a regulatorni okvir i tržišta mijenjali su se neprestano. Imam osjećaj da sam promijenila nekoliko društava, a nisam promijenila adresu. Za naše fondove ulažemo na domaćim i svjetskim tržištima kapitala, u regionalne i vodeće svjetske fondove privatnog kapitala te surađujemo s najvećim globalnim investicijskim kućama. Tržišta se mijenjaju, a svaka promjena traži novu procjenu i novu odluku. Takav posao ne može postati rutina.
Financije i upravljanje novcem dugo su se doživljavali kao muški svijet. Jeste li tijekom karijere osjećali da kao žena morate biti bolji, spremniji ili glasniji da biste dobili isti prostor?
Spremnija i bolja, svakako. Davno je jedna starija kolegica, tada članica Uprave, tvrdila da žena mora biti puno sposobnija od muškarca da bi je se vidjelo na istoj razini. Tada mi je to zvučalo pretjerano. Danas vidim da je bila u pravu. Muškarce se često ozbiljnije shvati od prvog dana, a žena taj prostor mora zaslužiti. Moj odgovor na to uvijek je bilo znanje. Nije riječ o muškarcima i ženama kao pojedincima, nego o navikama koje se sporo mijenjaju. Na svom putu imala sam podršku i jednih i drugih te bez nje ne bih bila ovdje. Glasnija nisam htjela biti. Htjela sam da me se čuje zbog onoga što znam.
“Financijska neovisnost za mene nije pitanje standarda, nego dostojanstva!”
Jeste li ikada bili jedina žena za stolom na kojem su se donosile važne odluke? Kako se s godinama promijenio vaš odnos prema vlastitom glasu u takvim prostorijama?
Jesam, i to često. Danas, na ovoj razini, još češće. Hrvatska po udjelu žena u financijskoj industriji stoji bolje od mnogih europskih zemalja, ali na najvišim pozicijama i dalje prevladavaju muškarci. Što je pozicija viša, to je razlika izraženija. Ranije sam znala doživjeti neugodne situacije i komentare. Danas mi je s velikom većinom kolega izrazito ugodno surađivati. S godinama se najviše promijenio moj odnos prema vlastitom glasu. Dugo sam progovarala tek kad sam bila sigurna u ono što želim reći točno, bez ijedne greške. S vremenom sam shvatila da za stolom nitko ne očekuje savršen odgovor, nego jasan stav. Danas vjerujem svojoj procjeni i izgovorim je bez odgađanja.
Često govorimo o novcu kroz plaću, štednju i ulaganje, ali novac kupuje i nešto drugo – vrijeme i mogućnost izbora. Koliko je vama važan taj dio financijske neovisnosti?
Meni je to najvažniji dio. Novac ne kupuje samo stvari, nego, što je još važnije, daje nam izbor. Financijska ovisnost o drugoj osobi za mene nikada nije bila opcija. Odluke o vlastitom novcu želim donositi sama, bez tuđeg odobrenja. Vlastiti novac znači slobodu odlučivanja o poslu, odnosima i tome kako provodim vrijeme. Za žene je to posebno važno. Odluke o prekidima karijere, skraćenom radnom vremenu i brizi za djecu i roditelje još se najčešće lome preko njih, a svaka od tih odluka ima svoju cijenu. Žena koja ima vlastiti novac takve odluke donosi zato što želi, a ne zato što nema drugog izbora. To je razlika između odricanja i odluke. Financijska neovisnost za mene nije pitanje standarda, nego dostojanstva. Financijska neovisnost ne završava radnim vijekom. Vlastita mirovina također je jedan oblik te neovisnosti, zato o njoj treba razmišljati na vrijeme.
Žene, prema istraživanju HNB-a i HANFA-e, imaju nešto bolje financijsko ponašanje od muškaraca, a prosječna mirovina ipak im je gotovo petinu niža. Je li to doista tako i gdje se tijekom života stvara ta razlika?
Vjerujem da je tako i to se slaže s onim što vidim. Žene vrlo dobro upravljaju novcem kojim raspolažu. Problem nije u ponašanju, nego u tome koliko novca uopće uđe u sustav, koliko dugo ondje radi i, ključno, po kojim prinosima. Žene češće rade u slabije plaćenim djelatnostima i češće prekidaju karijeru zbog djece i brige o roditeljima pa uplaćuju manje i kraće. Prinos se pritom najčešće podcjenjuje. Uz istu plaću i četrdeset godina uplata razlika od tri postotna boda u prosječnom godišnjem prinosu znači otprilike dvostruko veći iznos na računu u trenutku odlaska u mirovinu. Viši prinos nosi i veće oscilacije i nije zajamčen, ali kad je mirovina daleko, vrijeme je na vašoj strani. To jasno vidimo i u našim podacima. U tridesetima naše članice na računu u drugom stupu imaju jednako ili čak nešto više od muškaraca. Razlika se otvara sredinom četrdesetih, a u dobi od 51 do 55 godina prosječno stanje računa žena niže je za 19 posto, gotovo jednako kao razlika u mirovinama. Ta se petina ne stvori u jednom trenutku, nego tiho, tijekom godina.
Rodiljni dopust, skraćeno radno vrijeme, nekoliko godina intenzivnije brige za djecu ili roditelje. Koliko takve odluke dugoročno financijski koštaju žene? Razmišljamo li o tome dovoljno rano?
Iz vlastitog iskustva mogu reći da koštaju više nego što mislimo. S prvim djetetom bila sam na dopustu devet, a s drugim deset mjeseci. Ne bih mijenjala nijedan od tih mjeseci. Ali kad sam se vratila, imala sam osjećaj da se svijet u međuvremenu pomaknuo bez mene i da svoje mjesto ponovno moram zaslužiti. A briga o djeci ne staje na vratima ureda. Mame zapravo rade dvije smjene, jednu na poslu i drugu kod kuće, i nijedna nema kraj radnog vremena.
Dobra je vijest da država tijekom rodiljnog i roditeljskog dopusta uplaćuje doprinos u drugi stup pa sam dopust ne stvara veliku rupu na računu. Pravi trošak dolazi poslije. Nobelovka Claudia Goldin pokazala je da najveći dio razlike u plaćama između muškaraca i žena u istom zanimanju nastaje upravo rođenjem prvog djeteta. Sporiji rast plaće, skraćeno radno vrijeme i propuštena napredovanja znače manje uplate u ostatku karijere. Ako žena s bruto plaćom od dvije tisuće eura nakon djeteta do kraja karijere zarađuje deset posto manje nego što bi inače zarađivala, u drugom stupu će, uz pretpostavljeni prosječni prinos od četiri posto godišnje, u mirovinu otići s desetak tisuća eura manje. Ne mislim da žene trebaju manje vremena provoditi s djecom. Mislim da o tome treba razgovarati otvoreno i unaprijed, s partnerom i s poslodavcem, i da taj trošak ne bi smjela nositi sama. Zato ga kao poslodavac pokušavamo podijeliti. Zaposlenicima i dok su na dopustu uplaćujemo u treći mirovinski stup kako njihova štednja ne bi stala dok su s djecom. Imaju fleksibilno radno vrijeme i nekoliko dana rada od kuće mjesečno, za rođenje djeteta dajemo novčanu nagradu, a upravo uvodimo i slobodan prvi dan škole te slobodna tri dana za prilagodbu na jaslice ili vrtić. To nisu velike stvari, ali pokazuju da roditeljstvo nije nešto što zaposlenik mora rješavati sam.
“Žene o novcu moraju moći odluke donositi samostalno ili barem ravnopravno, jer i neodlučivanje ima svoju cijenu. Najveći jaz nastaje između znanja i djelovanja.”
Postoji li nešto što biste voljeli da svaka žena napravi već s prvom ozbiljnom plaćom, prije braka, djece, kredita i svih velikih životnih odluka koje dolaze poslije?
Da zapiše kamo novac odlazi. Drugo, da odvoji nešto za rezervu na početku mjeseca, a ne ono što ostane na kraju, jer na kraju mjeseca nikad ništa ne ostane. Treće, da pogleda svoj račun u drugom stupu i provjeri u kojoj je kategoriji fonda. To traje nekoliko minuta, a riječ je o novcu koji će rasti 40 godina. I četvrto, da počne ulagati redovito, makar i male iznose. S prvom plaćom imate najveću prednost koju ćete ikada imati – vrijeme. Jedino njega kasnije ne možete kupiti.
Mnoge žene vrlo dobro upravljaju kućnim budžetom, ali kada se počne govoriti o investiranju, mirovini ili dugoročnom planiranju, često se povuku. Zašto je važno da i taj dio novca doživljavamo kao svoj teren?
Zato što je to isti posao. Kućni budžet je upravljanje novčanim tokom. Priljevi, odljevi, prioriteti, rezerva za nepredviđeno. To isto radimo i u fondu, samo s više nula. Žene koje vode kućni budžet već imaju vještinu, nedostaje im samopouzdanje da je prenesu na ulaganje. Često mislimo da je novac na računu ili štednji siguran. Nije, samo je rizik drugačiji. Inflacija ga tiho troši i to se ne vidi na stanju računa. Držati sav novac na štednji također je odluka i ima svoju cijenu, samo se ta cijena ne vidi odmah. To se vidi i u našim podacima. Žene fond same biraju jednako često kao muškarci, a u dobi od 36 do 45 godina i češće. No u kategoriji A, onoj s najviše dionica, 62 posto članova su muškarci, a 38 posto žene. Kod najmlađih razlike gotovo nema jer nove članove REGOS raspoređuje upravo u kategoriju A. Ali od tridesete naviše žene čine 45 posto naših članova, ali samo 30 posto članova kategorije A. Dakle, žene odlučuju, ali biraju sigurnije. To nije pitanje znanja, nego samopouzdanja u odnosu prema riziku.
Kako financijski neovisna žena izgleda u stvarnom životu?
Financijska neovisnost ne mjeri se iznosom na računu, nego brojem odluka koje možete donijeti bez straha. Financijski neovisna žena može promijeniti posao koji je više ne ispunjava, izaći iz odnosa u kojem ne želi ostati, uzeti predah, nastaviti školovanje ili pomoći roditeljima a da joj prva misao nije može li si to priuštiti. To ne znači da je bogata. Znači da ima rezervu za nekoliko mjeseci života i da zna koliko ima, koliko joj treba i gdje joj je novac, uključujući i onaj u mirovinskom fondu. Znači da ima imovinu na svoje ime i da razumije financije svog kućanstva, čak i kad ih vodi netko drugi. I znači da o novcu odlučuje sama ili ravnopravno, a ne da te odluke prepušta drugima.
Cijeli profesionalni život procjenjujete rizik. Kakvo je vaše mišljenje o riziku kada je riječ o financijama?
Rizika se ne treba bojati, treba ga izmjeriti. To me naučila matematika, a potvrdio posao. Strah dolazi od onoga što ne razumijemo. Kad znate koliko možete izgubiti, u kojem razdoblju i zašto, rizik postaje odluka, a ne prijetnja.
Koji ste najveći profesionalni rizik sami preuzeli? Biste li danas ponovno donijeli istu odluku?
Prihvaćanje ove pozicije. Ne zato što nisam poznavala društvo, nego upravo zato što sam ga poznavala i znala koliku odgovornost preuzimam. Dok sam vodila upravljanje imovinom, moj svijet bio je portfelj, područje u kojem sam bila stručnjakinja. Na čelu Uprave odgovorna sam za cijelo društvo, za upravljanje rizicima, usklađenost, operativu, ljude, odnos s regulatorom i vlasnicima. Rizik je bio zamijeniti ulogu u kojoj sam bila najsigurnija ulogom u kojoj odgovaram i za područja u kojima nisam najveći stručnjak u prostoriji pa moram vjerovati ljudima koji to jesu. Za nekoga tko teži savršenstvu to je bila najveća lekcija. Bih li danas donijela istu odluku? Bez dvojbe. Uz veliku podršku, i u poslovnom i u privatnom svijetu, sve je lakše.
Istraživanja pokazuju da ljudi rijetko sami odabiru svoj mirovinski fond, a svakog mjeseca pet posto bruto plaće odlazi u drugi stup. Što vam to govori i što se s tim novcem zapravo događa?
Govori mi da s vlastitom budućnošću nismo povezani onoliko koliko bismo trebali biti. Novac je naš, račun glasi na naše ime, a većina ljudi ne zna ni u kojem je fondu ni koliko ima. Ne mislim da je to lijenost. Mirovina je daleko, a sustav je dugo djelovao komplicirano. Danas gotovo nitko tko prvi put počne raditi ne bira fond sam. Više od 95 posto novih članova rasporedi REGOS. A razlika između prvog i drugog stupa velika je i važna. Prvi stup počiva na međugeneracijskoj solidarnosti. Današnji zaposleni plaćaju mirovine današnjim umirovljenicima pa vaša buduća mirovina ovisi i o tome koliko će zaposlenih biti kad vi odete u mirovinu. Drugi stup je drugačiji. Tih pet posto odlazi na vaš osobni račun u obveznom mirovinskom fondu i to nije obećanje, nego stvarna imovina na vaše ime. Fond taj novac ulaže u državne obveznice, dionice domaćih i stranih kompanija, infrastrukturu i drugu imovinu po pravilima koja propisuje zakon i nadzire HANFA. Drugi stup danas ima više od 2,4 milijuna članova i oko 29 milijardi eura imovine pa su obvezni mirovinski fondovi najveći domaći institucionalni ulagači. To znači da je svaki član drugog stupa zapravo i suvlasnik dijela hrvatskoga gospodarstva, kompanija čije proizvode kupuje i u kojima možda i sam radi. Novac godinama radi za vas i sve što se zaradi ostaje na vašem računu. Stanje možete provjeriti u bilo kojem trenutku, a preporučujem da to učinite barem jednom godišnje. Kad odete u mirovinu, iz tog novca dobivate drugi dio mirovine, uz onaj iz prvog stupa.
Elle i PBZ Croatia osiguranje pokreću platformu “VRIJEDIM“ usmjerenu na osnaživanje i obrazovanje žena u pogledu financijske pismenosti, ali i razmišljanja o mirovini. Zašto je to važno i što je najvažnije znati kada govorimo o raspolaganju novcem i izboru mirovinskog fonda?
Zato što znanje nije problem. Žene u Hrvatskoj o novcu znaju gotovo jednako kao muškarci. Jaz nastaje između znanja i djelovanja, a platforma poput ove postoji da ženu pomakne od onoga što zna prema onome što radi. Kad je riječ o mirovinskom fondu, najvažnije je znati da imate izbor. Kategorija fonda trebala bi odgovarati vašoj dobi i vremenu do mirovine. Mlađi članovi imaju više vremena i mogu podnijeti više rizika, a kako se mirovina približava, ima smisla ići prema konzervativnijoj kategoriji.
Jednako je važno znati da i neodlučivanje ima cijenu. Tko nikada ne pogleda svoj račun, prepušta drugima odluku koja je zapravo njegova. Ako ste predugo preoprezni, a do mirovine imate desetljeća, odričete se dijela prinosa, a razlika od samo tri postotna boda godišnje tijekom četrdeset godina može značiti dvostruko veći iznos na računu. Ako ste pak pred samu mirovinu izloženi prevelikom riziku, jedan loš trenutak na tržištu može umanjiti ono što ste godinama gradili. Zato rezultate fondova treba gledati na dugi rok, a ne na jednu godinu te barem jednom godišnje pogledati svoj račun. To nije puno, a mijenja odnos prema vlastitom novcu.
Koji vam je savjet s početka karijere ostao važan? A koji biste danas potpuno odbacili?
Da se poštenje, rad i trud dugoročno isplate. Odbacila bih savjet koji često ide uz njega – da rezultati govore sami za sebe. Ne govore. Dugo sam mislila da o vlastitim rezultatima ne treba govoriti i da će ih netko već primijetiti. Danas znam da ženama nitko neće reći koliko vrijede ako to same ne kažu. To ne znači biti glasnija, nego ne šutjeti o onome što ste postigli. Rad se isplati, ali tek kad ga se vidi.
Fotografije: Studio Seventy five
Stilistica: Iva Gradišer
Šminka: Žana Kožul
Kosa: Ante Pažanin za studio TE
Zahvaljujemo Triki na ustupljenom prostoru za fotografiranje.