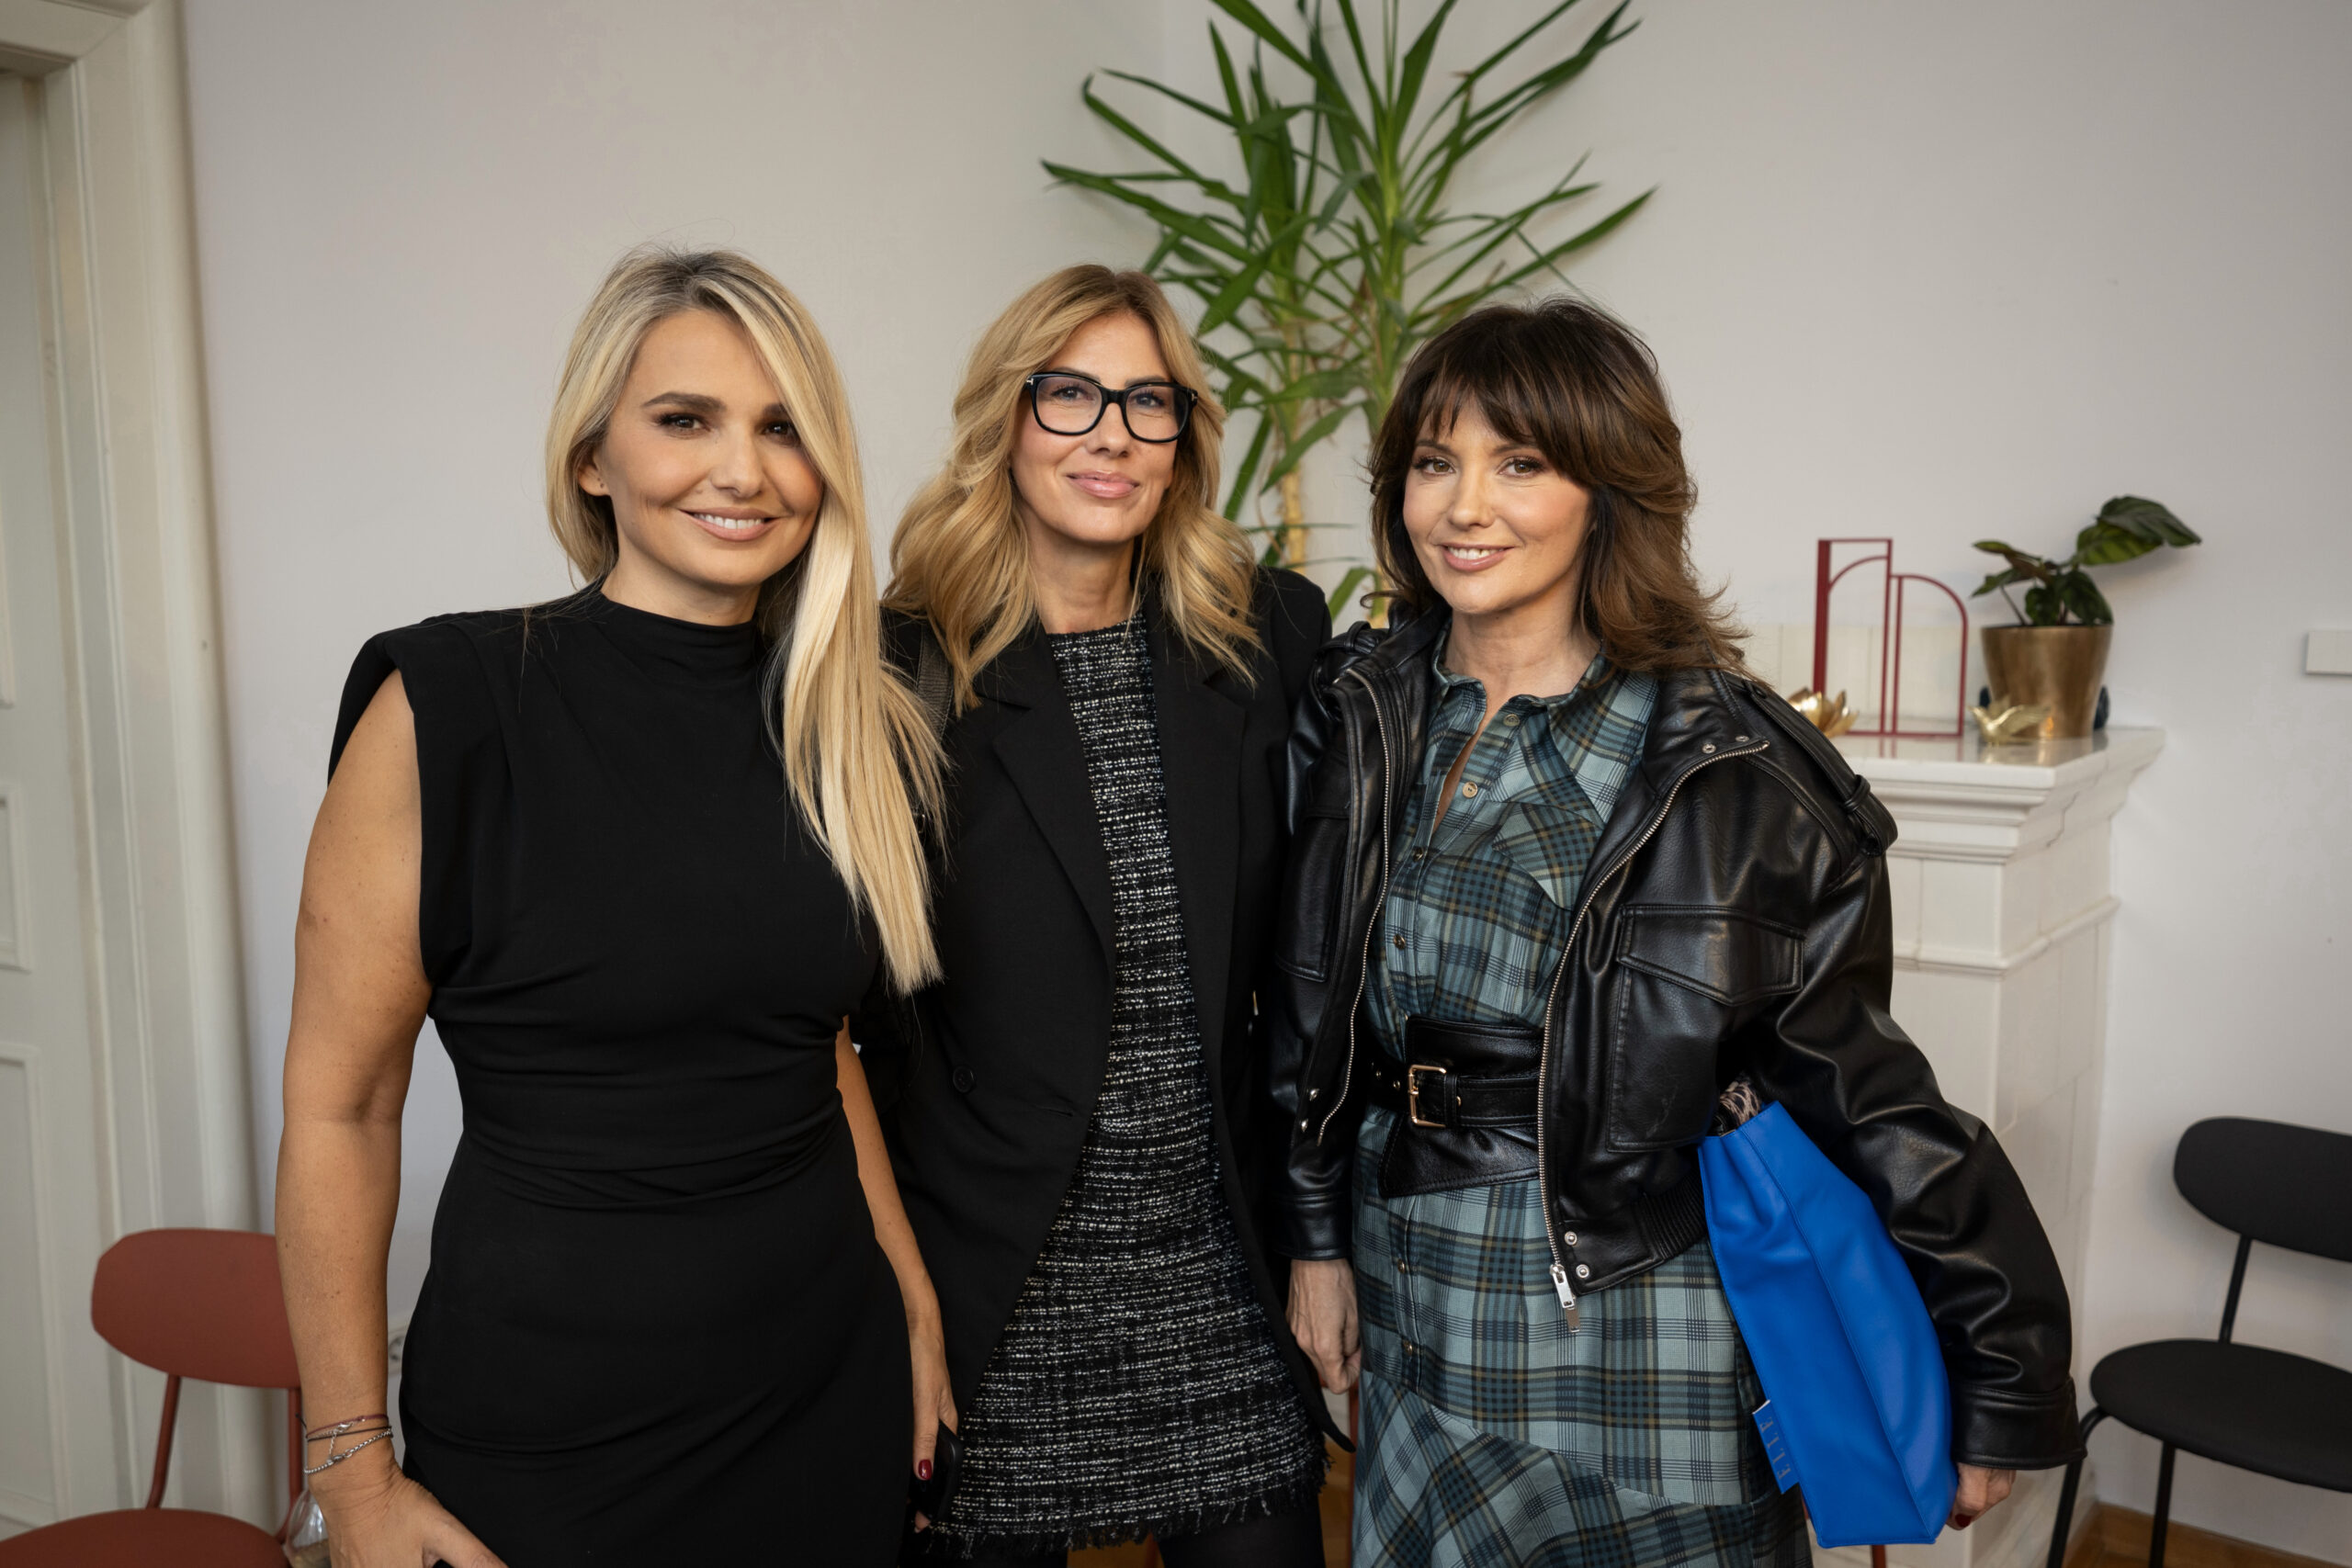
S prijateljicama za brunchem znamo secirati sve: bivšeg koji se opet javio, šefa koji šalje mailove u ponoć, novu frizuru koju smo “malo požalile“. Ali spomenite plaću, mirovinu ili stanje na računu i za stolom nastupi ona poznata tišina. Netko posegne za šalicom, netko promijeni temu. Novac je i dalje jedna od rijetkih stvari o kojima žene radije šute, negdje između srama i tabua. Upravo smo zato odlučile da prvi susret ELLE kluba počne baš tom temom.
Vrijedim: platforma za sve što odgađamo
Brunch je ujedno otvorio i Vrijedim, godišnju platformu o financijskoj pismenosti i neovisnosti žena koju je hrvatski ELLE pokrenuo s PBZ Croatia osiguranjem, društvom koje upravlja obveznim mirovinskim fondovima drugog stupa. Platforma se bavi onim što u ženskim životima najdulje stoji na popisu „za kasnije“: mirovinom, doprinosima, rezervom i cijenom vlastitog rada.
“Žene o novcu moraju moći odluke donositi samostalno ili barem ravnopravno jer i neodlučivanje ima svoje cijenu. Najveći jaz nastaje između znanja i djelovanja, a platforma poput ove postoji da ženu pomakne od onoga što zna prema onome što radi. Kad je riječ o mirovinskom fondu, najvažnije je znati da imate izbor. Kategorija fonda trebala bi odgovarati vašoj dobi i vremenu do mirovine. Zato rezultatw fondova treba gledati na dugi rok, a ne na jednu godinu te barem jednom godišnje pogledati svoj račun. To nije puno, a mijenja odnos prema vlastitom novcu“, istaknula je predsjednica Uprave PBZ Croatia Osiguranja d.d.
U sljedećim mjesecima Vrijedim će otvarati teme o kojima nam nitko nije predavao u školi. Zašto je financijska neovisnost toliko važna? Što se događa s mirovinom tijekom rodiljnog i roditeljskog dopusta? Kako teče staž onima koje rade preko obrta ili honorara, po čemu se razlikuju kategorije A, B i C obveznog fonda i što zapravo znače razdoblja bez uplata? I možda najvažnije – kako provjeriti je li financijska informacija koju ste upravo pročitale točna i od kada je.
Elleova mala škola financijske slobode
Osnovne stvari o financijskoj neovisnosti nitko nam nije predavao u školi. Sve smo ih morale naučiti u hodu. Često skupo. Vrijeme je da to promijenimo. Nikad nije kasno. Donosimo nekoliko savjeta za što bolje upravljanje financijama.
Osam stvari koje je dobro znati
- Prvo odvoji za sebe. Čim ti novac dođe, odvoji dio, a ne ono što ostane na kraju mjeseca. Ono što ostane nikad ne ostane.
- Izračunaj koliko ti stvarno treba. Jedan mjesec zapisuj sve, do kave. Taj iznos je tvoj pravi trošak života i iz njega se računa sve ostalo.
- Rezerva ide prije svega drugog. Rezerva iznosi tri do šest mjeseci troškova, neovisno od novca za svakodnevne stvari. Ako radiš za sebe, onda iznosi šest mjeseci.
- Prvo vrati najskuplji dug. Stambeni kredit barem nešto ostavlja iza sebe, a to je stan. Minus na tekućem i dug po kartici ne ostavljaju ništa.
- Ne drži sve na jednom mjestu. Ni novac, ni posao, ni klijente. Jedan klijent koji nosi osamdeset posto prihoda nije uspjeh, nego rizik.
- Ako ti ne znaju objasniti u jednoj rečenici, ne potpisuj. Sve što je pošteno može se reći jednostavno. Ako ne može, problem nije u tebi.
- Sigurno i unosno rijetko idu zajedno. Svaka zarada nosi rizik, a što je obećanje veće, to je rizik veći. Ponuda koja rizik uopće ne spominje nije ponuda.
- Mirovinu ne gradiš kad ostariš. Gradiš je svaki mjesec od prvog posla, i to na iznos na koji su plaćeni doprinosi, a ne na iznos koji si zaradila.
Tvoj novac u tri stupa
Iz svake bruto plaće za mirovinu ide ukupno 20 posto. Dijeli se ovako.
Prvi stup · zajednička kasa 15 %
Ide u državni sustav i iz njega se danas isplaćuju današnje mirovine. Nije tvoj račun i ne možeš ga podići. Na njemu se broji tvoj staž.
Drugi stup · tvoj račun 5 %
Ide u obvezni mirovinski fond koji si odabrala ili u koji te rasporedio REGOS. To je tvoj osobni račun i ide s tobom kad mijenjaš posao ili fond. Nasljeđuje se ako član umre prije početka isplate mirovine, a nitko iz obitelji ne ostvaruje pravo na obiteljsku mirovinu.
Treći stup · dobrovoljno, koliko odlučiš
Uplate su tvoja odluka. Država jednom godišnje dodaje potporu od 15 posto onoga što si uplatila, najviše 99,54 eura godišnje. Ušteđevina se može koristiti najranije sa 55 godina, a onima koje su se učlanile do kraja 2018. godine od 50. godine života.
Tri stvari koje štede živce
- Porez i doprinose odvoji isti dan kad ti novac uđe, na drugi račun. Novac koji je na tekućem je potrošen, novac koji je na drugom računu nije.
- Faktura je plaćena kad je novac na računu, a ne kad je poslana i ne kad je u obradi.
- Rezervu računaj na šest mjeseci, ne tri, jer prihod nije isti svaki mjesec, a doprinosi jesu.
Još jedna odluka – o cijeni
Ako ti se cijena nije mijenjala pet godina, nije ostala ista. Pala je, jer je sve ostalo poskupjelo!
Ove i još puno korisnih savjeta podijelit ćemo u Elle klubu
ELLE klub službeno je krenuo na svoj put, i to ne samo kao prostor estetike i stila, nego kao mjesto za pitanja o tome tko smo, kamo idemo i koliko zapravo vrijedimo. Osim o novcu, razgovarat ćemo o svemu o čemu prečesto šutimo: starenju, trudnoći, braku, perimenopauzi, plaći i šefu koji prelazi granice, ali i o parfemima, modi i putovanjima. Dijelit ćemo znanja, tajne adrese, prečice i priče, a članstvo je besplatno – učlanite se ispunjavanjem formulara i budimo jedna drugoj vjetar u leđa!
Fotografije: John Pavlish
Video: Tomislav Lipošek
Pogledajte i: